


A nivel general, el factoring fintech es definido por procesos tecnológicos y velocidad, mientras que el factoring bancario es caracterizado por procesos más estrictos. Sin embargo, la diferencia entre estos servicios es más compleja, siendo definida por una serie de factores que pueden hacer que una elección sea mejor que otra según lo que tu empresa necesita.
Debes entender a fondo esta diferencia para llegar a la opción de financiamiento ideal, y aquí la explicamos a fondo, comenzando por explorar las principales distinciones entre los proveedores financieros de cada opción y luego las variaciones en servicios de factoring en las que estas pueden resultar.
Así, puedes tomar una decisión más informada cuanto antes y comenzar a aprovechar los beneficios de la opción que elijas.
Confianza, regulación y transparencia
Históricamente y hasta el día de hoy, una de las mayores diferencias entre el factoring ofrecido por estos 2 tipos de instituciones se encuentra en los niveles de confianza asociados con la empresa proveedora.
Mientras que los bancos están profundamente relacionados con amplia experiencia y regulaciones más estrictas que fomentan confianza, las fintechs suelen ser vistas como más riesgosas debido a su disrupción característica.
Pero, ¿esta diferencia está fundamentada? En efecto, los bancos suelen tener mayor experiencia en el manejo de diversos productos y servicios y están autorizados para ofrecer una mayor gama de ellos, pero ambos tipos de instituciones son regulados por la CMF, aunque por leyes distintas; los bancos son regulados por la Ley General de Bancos y las fintechs por la Ley Fintech.
Como resultado, aunque operan bajo límites y guías distintos, a ambos tipos de organizaciones se les exigen ciertos estándares de seguridad, transparencia y solidez financiera.
Claro, la confianza es vital al momento de elegir un proveedor de factoring o de cualquier otro servicio, pues necesitas la certeza de que el aliado elegido podrá ayudar a tu empresa, así que es válido basar decisiones en experiencia o confiabilidad general percibida.
Sin embargo, ten en mente que, aunque diferentes, los factores que influyen en el nivel de confianza que puedes depositar en bancos y fintechs suelen ser más similares que opuestos.
Procesos internos y de trámite
Otra diferencia clave está en la forma en la que instituciones proveedoras procesan solicitudes de manera interna; a nivel general, los bancos operan con procesos burocráticos internos más extensos, mientras que las fintechs suelen contar con procesos más simples.
¿Por qué razón? Esto se debe a 3 cosas:
- Estructuras corporativas: Mientras mayor sea la cantidad de capas administrativas de una institución, mayores serán sus procesos de revisión de documentos y aprobación. Los bancos generalmente tienen un número más grande.
- Regulación: Aunque ambos tipos de empresas son regulados, leyes específicas suelen obligar a los bancos a seguir protocolos más robustos de revisión.
- Operación histórica: Como instituciones establecidas desde hace décadas, los bancos tienden a apegarse a políticas y procesos históricos. En cambio, las fintechs no tienen estas bases.
Como veremos más adelante, esta es una característica con gran influencia sobre las variaciones en servicios de factoring.
Respaldo tecnológico
Por motivos similares (variaciones en cuanto al apoyo en operaciones históricas y el tamaño de estructuras corporativas), el nivel de respaldo tecnológico también es diferente entre el factoring y servicios ofrecidos por bancos y aquel ofrecido por fintechs.
En esencia, al operar con base en procesos y estructuras históricas, los bancos han tenido un proceso de digitalización más lento en comparación con las fintechs, quienes operan de manera digital de forma nativa. Por supuesto, los bancos también han evolucionado en cuanto a trámites y procesos digitales, pero los cambios han ocurrido en mayor tiempo y pueden no igualar la infraestructura tecnológica de fintechs.
Ahora bien, las anteriores son características generales que destacan la forma distinta en la que un proveedor bancario y un proveedor fintech pueden ofrecer factoring. Pero los próximos puntos de comparación muestran diferencias específicas en el producto final a partir de estas características.
Accesibilidad
En general, el factoring es una solución mucho más accesible que el crédito tradicional para empresas de menor tamaño, pero, dependiendo de si este es ofrecido por un banco o una fintech, su accesibilidad exacta puede ser diferente. Particularmente, el factoring fintech suele exigir menos requisitos mínimos que el factoring bancario.
Esto ocurre debido a 2 cosas:
- Tecnología: Más tecnología facilita la detección de patrones de riesgo en nuevos clientes más allá de años de operación o facturación mensual promedio.
- Regulación y postura de riesgo: Más regulaciones de análisis crediticio fomentan una postura conservadora ante riesgos que bloquea acceso a negocios más pequeños tradicionalmente vistos como riesgosos
Por ejemplo, una pyme podría acceder fácilmente a factoring fintech si sus clientes tienen cierto nivel de riesgo, pero podría enfrentar más obstáculos para conseguir factoring bancario debido a que tiene pocos años de operación, que representan una señal de riesgo para bancos.
Como ejemplo concreto, puedes consultar aquí los requisitos mínimos específicos que una fintech, Xepelin, puede necesitar para evaluar y aprobar una solicitud de factoring.
Velocidad de evaluación, aprobación y entrega
Como producto de diferencias tecnológicas y de procesos, bancos y fintechs suelen tener diferencias en cuanto a la velocidad con la que una solicitud de factoring es generada, procesada y convertida en efectivo en caso de ser aprobada.
Específicamente: los bancos suelen tardar más que una fintech, especialmente al inicio de una relación financiera, en procesar una solicitud de factoring.
Esto ocurre como producto directo de procesos más rígidos y prolongados; si una institución necesita invertir más tiempo en recopilar documentación, analizarla y llegar a una conclusión, una empresa tarda más en recibir los fondos solicitados.
No obstante, es importante destacar que, en la gran mayoría de los casos, los procesos de solicitud de adelanto de facturas no suelen tardar más de 10 días hábiles al primer contacto (cuando se necesita más documentación y análisis) o más de 72 horas después de una primera transacción.
Costos y comisiones
Debido a distintos mecanismos de funcionamiento interno, los costos de una operación de factoring también pueden variar entre bancos y fintechs, aunque la diferencia es muy matizada.
En cuanto a tasas de descuento (el porcentaje que una entidad cobra por adelantar facturas), los bancos tienden a ser menos costosos. Esto, ya que cuentan con un respaldo robusto de dinero depositado por clientes que les permite mantener al mínimo el precio a pagar por financiar una operación, a diferencia de fintechs, quienes no pueden captar recursos y dependen de sus propios fondos para financiar servicios.
Sin embargo, el costo neto de una operación puede variar una vez que se consideran otros costos fijos, como las tarifas administrativas y comisiones por la cesión de facturas. Debido a procesos administrativos más grandes y que exigen más tiempo y recursos, estas comisiones por transacción llegan a ser mayores en el factoring bancario.
Por ello, suele decirse que el costo de financiar facturas de montos pequeños suele ser mayor en bancos (menor financiación, mismos costos fijos altos) y menor en fintechs, pero que el costo del factoring en montos grandes es mayor en fintechs (tasas más altas por transacción) que en bancos.
No obstante, la realidad es que los costos varían mucho de proveedor a proveedor.
Flexibilidad y personalización
Muchas empresas de factoring cuentan con una amplia variedad de clientes a los que deben adecuar cada operación, pero estos límites de personalización pueden variar entre fintechs y bancos por razones relacionadas con la rigidez de políticas y procesos internos.
A mayor detalle:
- Por diferencias en la rigidez de sus procesos para financiación, los bancos pueden solo ofrecer líneas de crédito factoring fijas en lugar de operaciones personalizables que las fintechs suelen brindar.
- Debido a variaciones en costos operativos, las fintechs pueden ofrecer el adelanto de facturas de bajo monto que un banco tendería a rechazar.
- En consecuencia de políticas de riesgo diferentes, algunos sectores o empresas que operan en entornos naturalmente volátiles podrían no tener acceso a factoring bancario, pero sí a factoring fintech.
Resulta cierto que las fintechs pueden llegar a tener problemas específicos de baja flexibilidad, como en situaciones en donde tarifas y plazos de financiación son definidos por algoritmos y no existe forma de negociar otras condiciones, pero tienden a ofrecer un producto más adaptable a diferentes casos en comparación con bancos.
Te podría interesar: Mitos sobre el factoring en Chile
Integración con otras herramientas de gestión
Finalmente, el tipo de proveedor de factoring que elijas también ofrecerá diferentes posibilidades de integración con otros sistemas de gestión y servicios debido a su infraestructura y regulación particular.
Por una parte, proveedores bancarios te brindarán acceso a una gran variedad de servicios y productos que podrás solicitar, si bien con un trámite adicional, dentro de una cuenta central.
Por otra parte, la gran mayoría de proveedores fintech no podrán ofrecer acceso a los mismos servicios (a menos que cuenten con una alianza bancaria para hacerlo), pero suelen compensarlo con integraciones con software de gestión.
Específicamente en el caso de fintechs de factoring, que operan a través de integraciones con el SII para conectar información de facturas, estos software suelen ser de manejo de cobros, pagos y liquidez.
Tabla comparativa de diferencias factoring bancario vs. factoring fintech
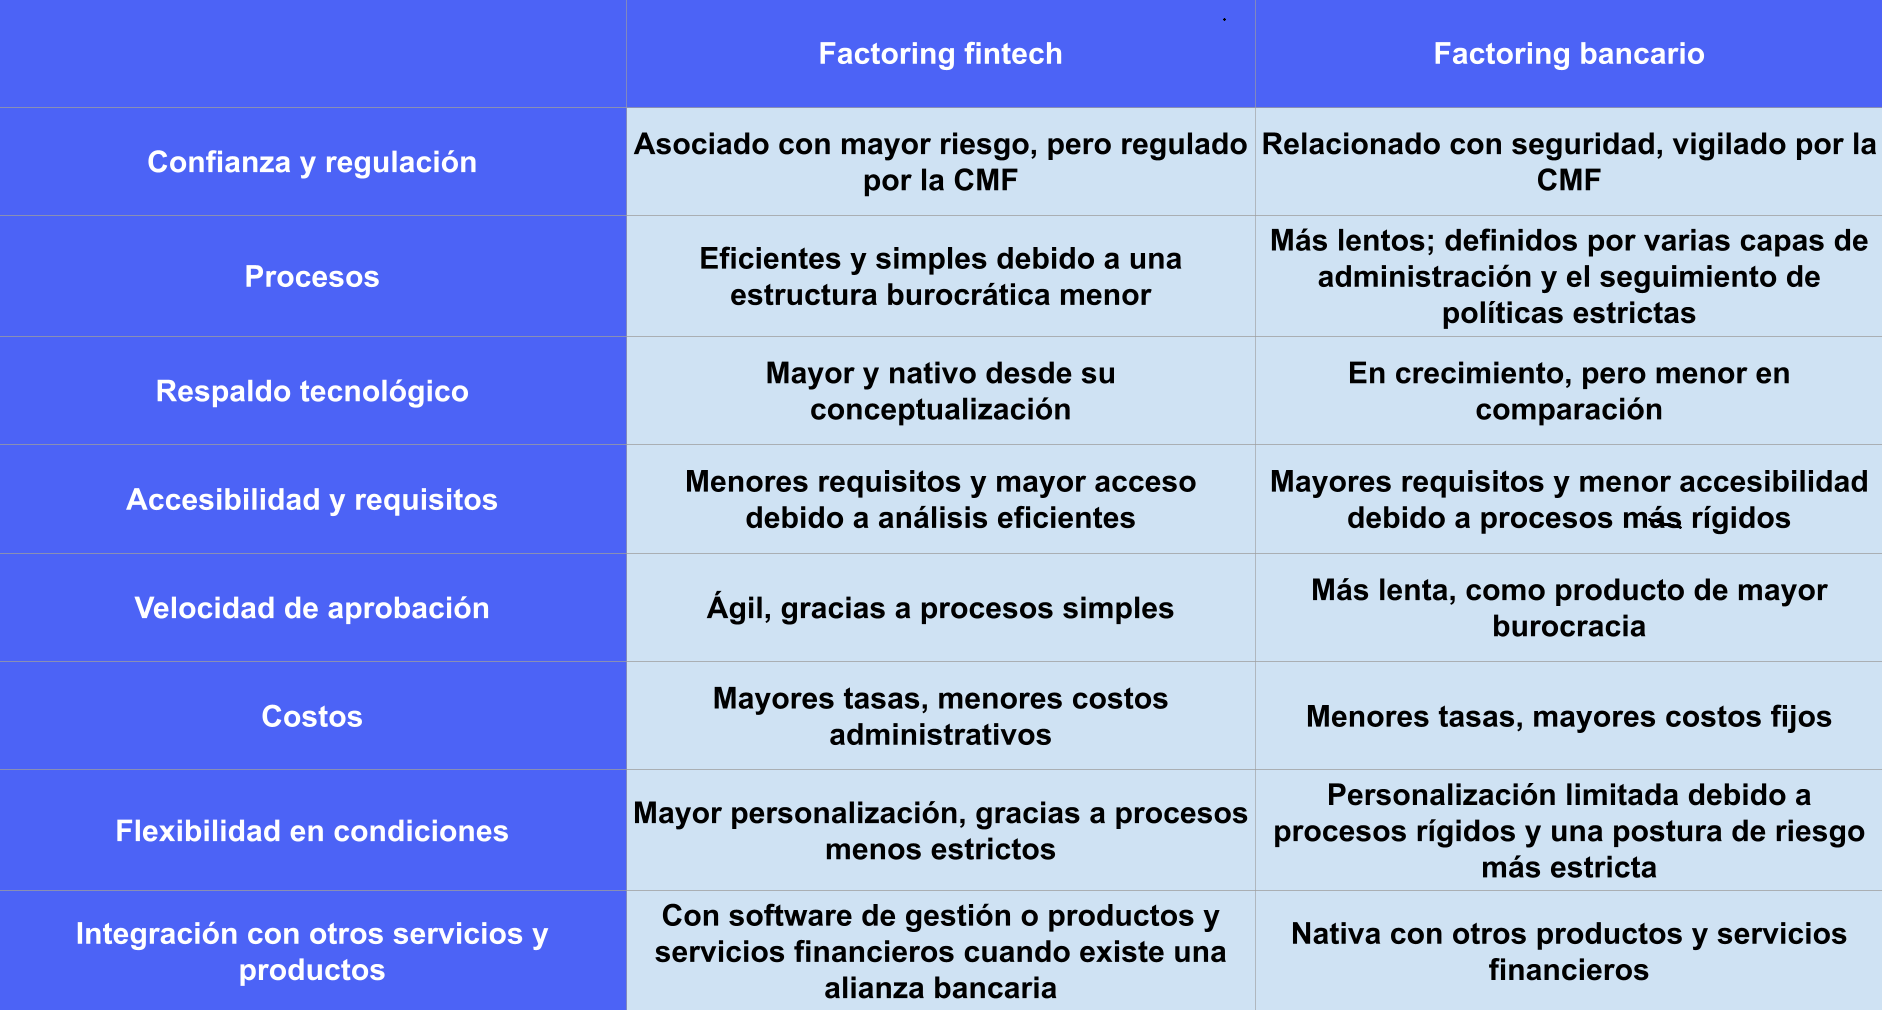
En conclusión, la elección final de proveedor financiero para el adelanto de facturas de tu empresa te puede brindar una experiencia diferente según el tipo que elijas, sea un banco o una fintech.
Sin embargo, es importante destacar que puede existir una enorme variación entre instituciones de un mismo tipo, así que, antes de una decisión final, siempre es buena idea comparar opciones.
¿Te inclinas más por la velocidad y personalización del factoring fintech? Xepelin puede brindarlo cuanto antes mediante un simple trámite online y en conjunto con herramientas de tecnología para gestionar los cobros, pagos y flujo de efectivo de tu empresa en una plataforma centralizada, sin ningún costo adicional.
FAQs
¿Cuál es la diferencia entre un banco y una fintech?
La diferencia fundamental entre organizaciones es su constitución legal; una banco es una institución financiera conectada con el sistema financiero de un país y autorizada para captar dinero del público y ofrecer una gama completa de servicios financieros, mientras que una fintech es una empresa autorizada para ofrecer servicios específicos mediante la innovación tecnológica.
¿Cuál es la diferencia principal entre el factoring bancario y el factoring fintech?
Debido a diferencias en sus requisitos regulatorios y sus procesos históricos, la principal diferencia entre el factoring bancario y el factoring fintech está en su velocidad y flexibilidad. La rigidez y alta regulación de bancos limita sus capacidades en estas áreas, mientras que la regulación más adaptable y la innovación de fintechs las potencia en ellas.
¿El factoring bancario y el factoring fintech son regulados por igual?
Como servicio, el factoring es regulado bajo las mismas leyes sin importar el proveedor financiero, aunque cada tipo de proveedor está sujeto a diferentes legislaciones específicas y estándares distintos en las mismas categorías de transparencia y solidez financiera.
Xepelin ofrece financiamiento empresarial para tu negocio. Cobra por adelantado las facturas de tu negocio, sin deuda bancaria y en pocos minutos.


