


Dependiendo del propósito por el cual tu empresa necesita financiamiento, del costo que puede pagar, de la velocidad con la que necesita fondos y de otras variables similares, en este momento podría ser más conveniente un préstamo o factoring financiero, y elegir la opción equivocada podría convertirse en un riesgo más que una oportunidad de crecimiento.
Es por esto que resulta crítico tomar el tiempo para entender las necesidades de tu empresa y compararlas con las características de cada opción disponible.
¿Cómo hacerlo? En este artículo te ayudamos a llegar a una decisión final informada y satisfactoria explorando las principales diferencias entre cada solución de financiamiento, empezando por su definición y detallando después sus costos, niveles de accesibilidad y otros puntos clave a considerar.
¿Cuál es la diferencia principal entre el factoring y un préstamo?
Para empezar, es importante dejar clara la diferencia central entre el factoring y un préstamo, que es su mecanismo de funcionamiento. A nivel general, un préstamo es una operación de generación de deuda, mientras que el factoring es, más bien, un contrato de cesión o venta de activos a cambio de capital.
A mayor detalle:
- En un préstamo, tu empresa recibe un monto de dinero que deberá devolver progresivamente y de manera mensual por un plazo fijo (usualmente de un año como mínimo) junto con el pago de cierto porcentaje de interés. Esto genera una deuda contable a largo plazo.
- En el factoring, tu empresa adelanta el cobro de una factura mediante un intermediario; este se encarga de brindar el monto parcial (descontando intereses y comisiones) y tu empresa paga el monto total una vez que la factura es pagada en 30 o hasta 120 días. Esto no genera una deuda como tal, pero sí un costo financiero.
Esta diferencia general comienza a dejar claras 2 distinciones específicas a tener en mente para saber qué solución le conviene más a tu empresa: que una genera deuda y otra no, y que una es un compromiso financiero a largo plazo y otra solo a corto plazo.
Con base en esto, puedes tener una primera idea de lo que tu empresa podría necesitar, pero aún hay varios elementos que debes considerar.
¿Qué es menos costoso? ¿El factoring o un préstamo?
Como otros servicios de financiación, tanto el factoring como los préstamos tienen un costo. ¿Cuál es menor costoso? Partiendo de tasas anualizadas, los préstamos suelen tener un menor costo anual que el factoring, pero las estructuras de costo de cada opción son diferentes y hay circunstancias en las que el factoring es la opción más barata.
Los costos de un préstamo
Por un lado, los préstamos generan un costo directo de interés, calculado, usualmente, a partir de una tasa anual fija, que no cambia durante un plazo de financiación y que se aplica sobre el monto restante a devolver en un año. Es decir, en un préstamo de un año de $100,000 con una tasa del 10% se pagan intereses totales equivalentes al 10% de ese total; en este caso, $10,000.
Esta tasa es determinada por el nivel de riesgo de la empresa que recibe el préstamo, pero, de acuerdo con datos recientes del Banco Central, el promedio se encuentra en un 8.4%.
Los costos del factoring
Por su parte, el factoring genera costos indirectos a partir de una reducción de márgenes calculada a partir de una tasa de descuento mensual. O sea, tu empresa no paga este interés al momento de una operación, sino que la tasa se descuenta del monto adelantado de una factura y genera un costo cuando el monto devuelto es mayor que el monto financiado.
Por ejemplo, una factura de $100,000 adelantada a una tasa mensual del 1% a un plazo de 3 meses resultará en un descuento total de $3,000. A tu empresa se le adelantan $97,000, pero esta devuelve los $100,000 completos.
En promedio, estas tasas van desde un 0.99% a un 2.5% mensual, lo cual se convierte en tasas anualizadas de entre 11.8% y 30% que superan los costos usuales de un préstamo.
Sin embargo, el factoring puede ser menos costoso cuando se utiliza de forma ocasional. En estos casos, el interés neto pagado puede ser menor, siempre y cuando no exceda el promedio anual de un préstamo.
¿Qué opción es más fácil de conseguir?
En materia de qué opción es aprobada con mayor facilidad, el factoring es una opción con menos requisitos de aprobación debido a los riesgos percibidos asociados con que una institución ofrezca esta opción vs. aquellos asociados con un préstamo.
Los requisitos de un préstamo
Para compensar el riesgo de aprobar un préstamo de mayor tamaño y a largo plazo a una sola entidad, una institución necesita asegurarse de que tu empresa podrá devolverlo, así que analizará a fondo sus finanzas y requerirá de garantías o buenas señales de seguridad como un buen historial de crédito y muchos años de operación.
Una empresa de gran tamaño puede cubrir fácilmente los requisitos, pero una pyme podría encontrar más problemas.
Los requisitos del factoring
En el factoring, las cuentas pendientes cesadas funcionan como una garantía que reduce el riesgo de cada operación, así que son menos los requisitos que una institución solicitará para la aprobación del financiamiento.
También se evalúa la solidez de tu empresa, pero principalmente se considera la estabilidad y puntualidad de los clientes asociados con cada factura.
¿Cuál es entregado con mayor velocidad?
Por motivos similares, diferencias entre el nivel de riesgo percibido de cada operación, el factoring es entregado con mucha mayor velocidad que un préstamo. Mientras que una factura suele ser adelantada en no más de unos cuantos días, la aprobación y entrega de un préstamo puede tardar semanas o meses.
En esencia: para compensar los riesgos de un préstamo, una institución financiera necesita invertir grandes cantidades de tiempo en confirmar que un solicitante particular es seguro; por otro lado, el menor riesgo de ofrecer factoring para la misma institución permite un proceso de evaluación más rápido, sin tantos pasos.
Como referencia, un préstamo para pymes es aprobado, en promedio, en plazos de hasta 45 días hábiles, mientras que proveedores de factoring, como Xepelin, suelen aprobar operaciones en hasta 48 horas.
Por supuesto, todo esto es cierto hablando en términos de una primera solicitud de financiamiento, pues, una vez que un préstamo o factoring sea aprobado, operaciones subsecuentes requieren de un menor proceso burocrático en cualquier caso.
¿Alguna opción es más flexible que otra? ¿Cuál?
Aunque ambas opciones son flexibles en el sentido de que se pueden ajustar a plazos y requerimientos específicos, generalmente, el factoring es considerado como la opción más adaptable a diferentes necesidades.
¿Por qué? Esto se debe a 4 razones:
- Duración: La menor duración de una operación de factoring hace que sea más sencillo ajustar los montos financiados con el paso del tiempo; un préstamo de largo plazo no se puede cambiar.
- Determinación de plazos: Los plazos de un préstamo son definidos por la institución prestamista, mientras que los plazos de un proceso de factoring son determinados conforme al plazo de crédito de una factura.
- Disponibilidad: Dado que es aprobado con mayor agilidad, el factoring permite un uso más personalizado, de acuerdo con necesidades inmediatas.
- Límites: Los montos de un préstamo son definidos por la institución, pero los montos del factoring son definidos por tu empresa, con ciertas excepciones.
Entonces, ¿cuál es mejor para cada tipo de situación?
Partiendo de toda la información anterior, se puede decir que existen contextos específicos en los que recurrir a una opción particular hace más sentido que recurrir a otra:
Un préstamo suele ser la mejor alternativa para financiar proyectos a largo plazo; en estas circunstancias, sus costos se mantienen menores y su tiempo de aprobación no es un problema.
En cambio, el factoring suele ser la opción ideal para financiar brechas aisladas de liquidez; en este uso, sus costos no se vuelven tan significativos y su flexibilidad y velocidad son críticas para responder a cambios inesperados.
Si decides financiar un proyecto grande con factoring, es posible que tus costos de financiamiento escalen a un nivel peligroso y, si utilizas un préstamo para cubrir necesidades inmediatas de liquidez, es posible que generes más deuda de la que tu empresa necesita.
Esto deja en claro una cosa: ambos son parte de una estrategia completa de financiación.
Tabla comparativa de factoring vs. préstamos
Para darte una forma rápida de llegar a una decisión, en esta tabla condensamos las diferencias anteriores de manera visual:
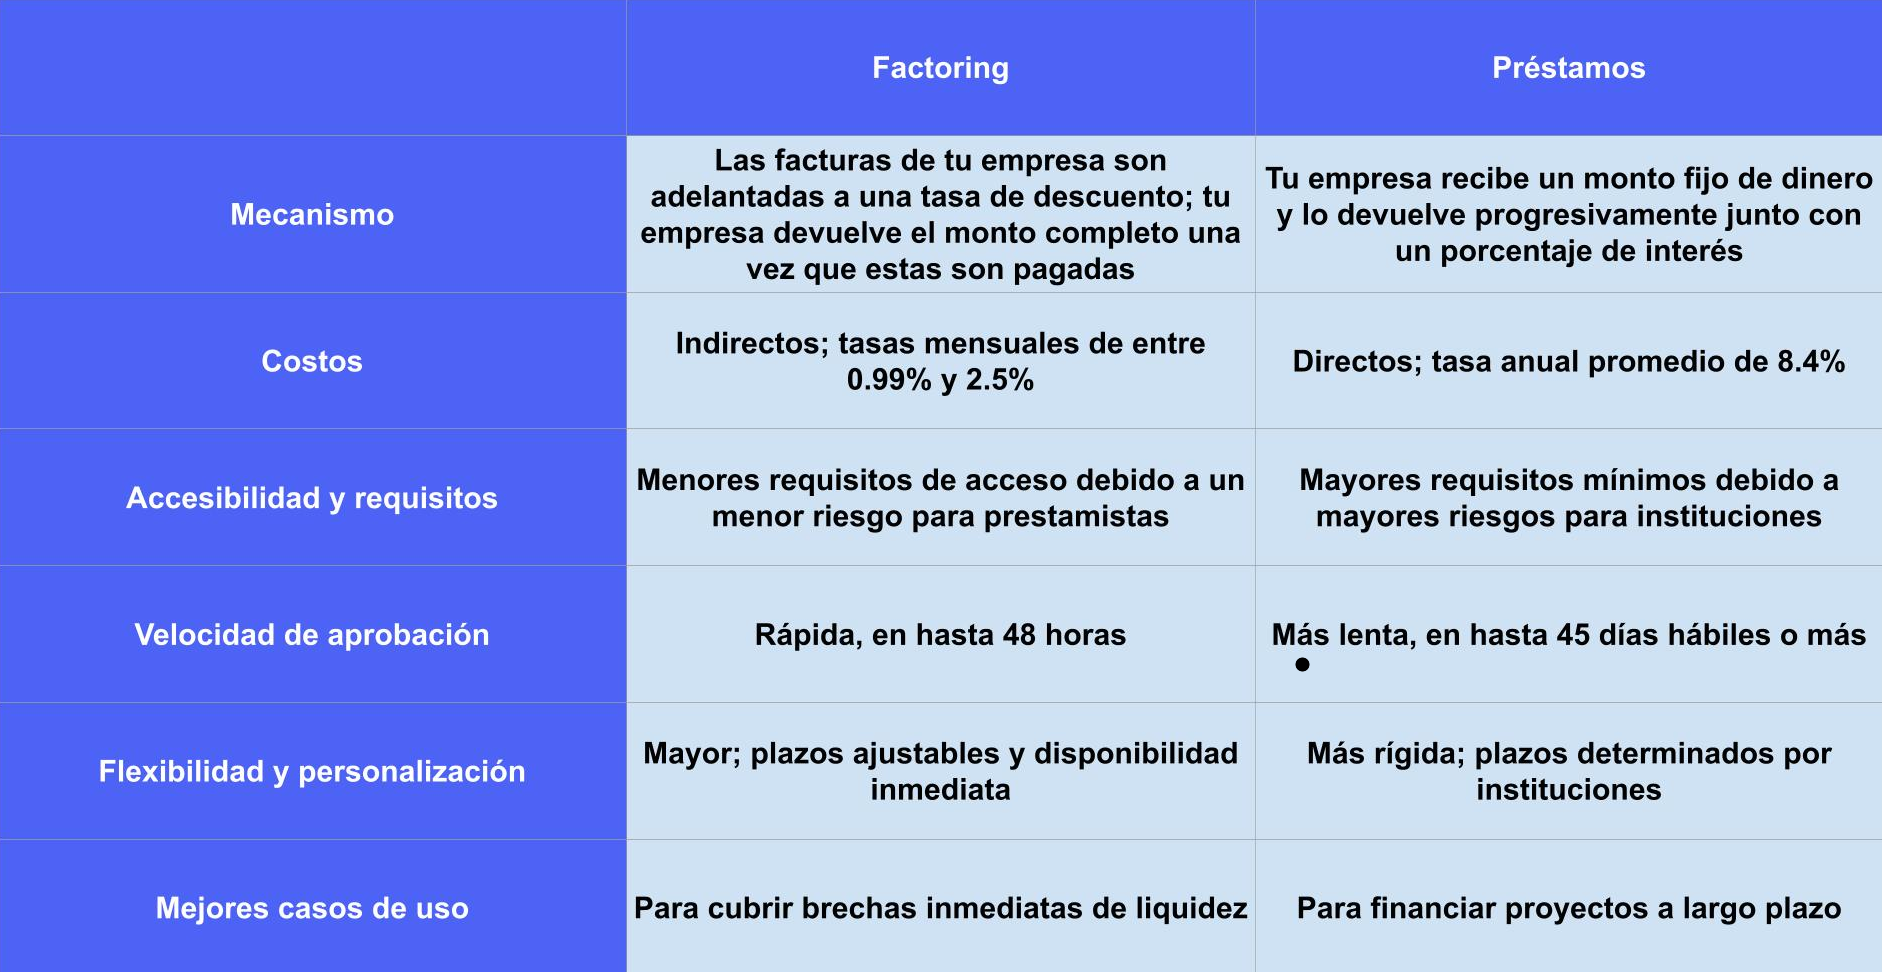
Aunque complementarias, estas opciones de financiamiento son diferentes y necesitas estar consciente de lo que hace única a cada una para saber en qué momento debes recurrir a una sobre otra.
¿Tu empresa necesita liquidez para operar? El factoring podría ser la opción más adecuada y Xepelin puede brindarla de forma 100% digital, personalizada a tus requerimientos y con plazos de aprobación de un par de días como máximo.
FAQs
¿En qué se diferencian el factoring y los préstamos?
Estas opciones de financiación se diferencian en cuanto a su mecanismo, costo, accesibilidad, velocidad de aprobación y flexibilidad; también tienen distintos mejores casos de uso.
¿Cuándo es el factoring más conveniente que un préstamo?
Cuando tu empresa necesita liquidez inmediata para cubrir una brecha o imprevisto, en este caso, los costos del factoring son relativamente manejables y su velocidad de aprobación resulta invaluable.
¿Cuándo es un préstamo más conveniente que el factoring?
Cuando necesitas financiar un proyecto a largo plazo, por lo que los menores costos de financiación resultan atractivos y la velocidad no es crítica.
Xepelin ofrece financiamiento empresarial para tu negocio. Cobra por adelantado las facturas de tu negocio, sin deuda bancaria y en pocos minutos.


